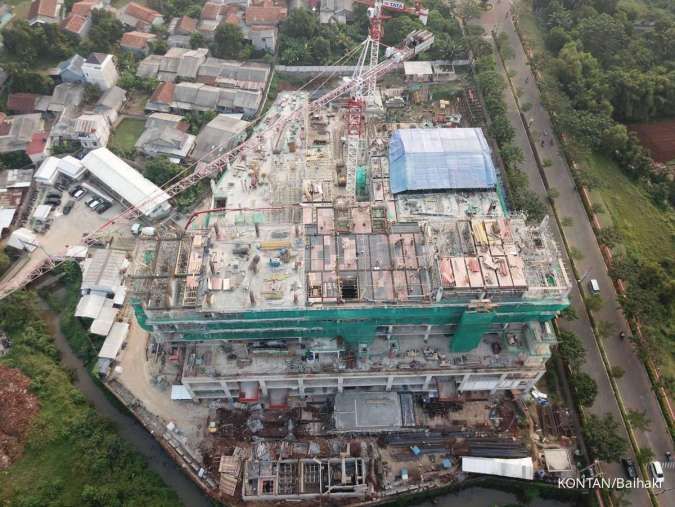
NUSAAKSARA.COM — Kredit perbankan Indonesia mencapai Rp 9.019,3 triliun pada Agustus 2026, tumbuh 13,3 persen secara tahunan dan melampaui pertumbuhan Juli yang sebesar 13,0 persen. Akselerasi datang dari penyaluran ke debitur korporasi yang melonjak 21,6 persen, sementara kredit konsumsi justru melambat.
Korporasi Jadi Penopang Utama
Kredit kepada debitur korporasi tumbuh 21,6 persen secara tahunan pada Agustus 2026, naik dari 20,9 persen pada bulan sebelumnya. Angka itu jauh di atas rata-rata pertumbuhan kredit perbankan secara keseluruhan.
Berdasarkan jenis penggunaan, kredit modal kerja (KMK) tumbuh 12,3 persen yoy, meningkat dari 11,6 persen pada Juli. Penyaluran ke sektor pertambangan dan penggalian, perdagangan, hotel dan restoran, serta pengangkutan dan komunikasi menjadi pendorong utama.
Kredit investasi mencatat pertumbuhan paling agresif, yakni 23,4 persen yoy, naik tipis dari 23,1 persen pada Juli. Sektor konstruksi dan jasa-jasa menopang lonjakan tersebut.
Kredit Konsumsi Melambat, KKB Masih Kontraksi
Di sisi lain, kredit konsumsi hanya tumbuh 5,0 persen yoy pada Agustus 2026, melambat dari 5,3 persen pada Juli. Perlambatan terjadi di hampir semua jenis kredit rumah tangga.
Kredit pemilikan rumah (KPR) tumbuh 4,2 persen yoy, turun tipis dari 4,3 persen. Kredit kendaraan bermotor (KKB) masih terkontraksi 10,3 persen, lebih dalam dibandingkan kontraksi 10,0 persen pada bulan sebelumnya. Kredit multiguna tumbuh 7,2 persen, melambat dari 7,6 persen.
Meski begitu, penyaluran kredit properti secara keseluruhan masih tumbuh tinggi 18,3 persen yoy, meski sedikit turun dari 18,4 persen pada Juli. Kredit konstruksi melonjak 49,5 persen, kredit real estat tumbuh 15,8 persen, sementara KPR dan KPA tumbuh 4,2 persen.
UMKM Mulai Bangkit dari Keterpurukan
Kredit kepada sektor UMKM menunjukkan tanda pemulihan. Pada Agustus 2026, kredit UMKM tumbuh 2,3 persen yoy, meningkat dari 1,6 persen pada Juli. Akselerasi terjadi di seluruh skala usaha.
Kredit usaha mikro tumbuh 2,6 persen yoy dari sebelumnya 2,1 persen. Kredit usaha kecil tumbuh 1,0 persen dari 0,7 persen, sedangkan kredit usaha menengah tumbuh 3,8 persen dari 2,0 persen.
Berdasarkan jenis penggunaan, akselerasi kredit UMKM terutama berasal dari kredit investasi yang tumbuh 14,9 persen yoy. Kredit modal kerja UMKM masih terkontraksi 3,1 persen, meski mulai menunjukkan perbaikan.
Penutup: Pertumbuhan kredit 13,3 persen pada Agustus 2026 menegaskan bahwa perbankan masih fokus pada segmen korporasi dan sektor produktif. Namun, lemahnya kredit konsumsi dan kontraksi kredit kendaraan bermotor menjadi sinyal bahwa daya beli rumah tangga belum sepenuhnya pulih.