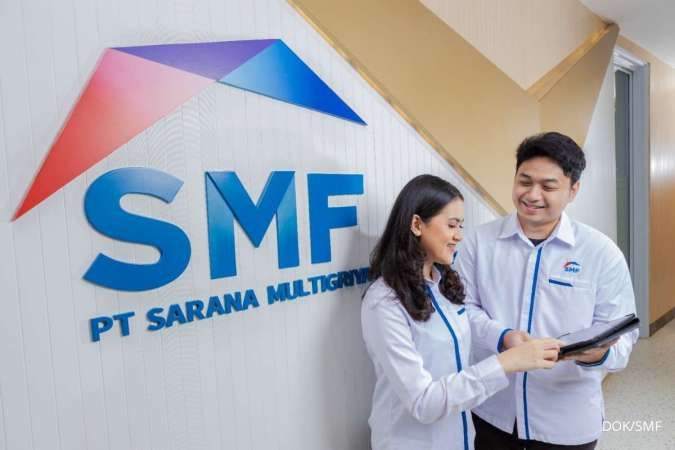
NUSAAKSARA.COM — Otoritas Jasa Keuangan menerbitkan Peraturan OJK Nomor 12 Tahun 2026 yang memperluas skema sekuritisasi Efek Beragun Aset Berbentuk Surat Partisipasi (EBA-SP) untuk pembiayaan perumahan. Regulasi baru ini membuka mekanisme non-true sale, yakni sekuritisasi tanpa memindahkan aset pembiayaan dari neraca kreditur asal. PT Sarana Multigriya Finansial (Persero) atau SMF menyambut aturan ini dan mulai menggelar piloting dengan satu kreditur asal.
Jakarta. Peraturan OJK Nomor 12 Tahun 2026 hadir sebagai penyempurnaan ketentuan sebelumnya dengan memberikan ruang lebih besar bagi lembaga keuangan dalam menyusun struktur EBA-SP. Selama ini, sekuritisasi pembiayaan perumahan menuntut pengalihan aset dari neraca kreditur asal. Skema non-true sale mengubah itu: aset pembiayaan tetap tercatat di pembukuan bank atau lembaga keuangan, sementara penerbitan efek tetap berjalan untuk menghimpun dana.
Alternatif Pendanaan Tanpa Keluar dari Neraca
Direktur Bisnis SMF Heliantopo menuturkan, fleksibilitas ini membuka pintu bagi lebih banyak lembaga keuangan untuk masuk ke pasar sekuritisasi pembiayaan perumahan.
"Skema non-true sale memberikan alternatif pendanaan tanpa harus mengalihkan aset pembiayaan dari neraca kreditur asal," kata Heliantopo kepada Kontan, Jumat (25/9/2026).
Bank maupun lembaga keuangan kini bisa memilih struktur sekuritisasi yang paling pas dengan kebutuhan pengelolaan aset, likuiditas, dan pendanaan mereka. Pilihannya tidak lagi seragam.
Siklus Likuiditas dan Pilihan Investasi Baru
Bagi SMF, perluasan skema ini memperbesar peluang terbentuknya siklus likuiditas. Dana yang terkumpul dari penerbitan EBA-SP dapat diputar kembali untuk membiayai penyaluran kredit perumahan. Semakin banyak lembaga keuangan yang memanfaatkan sekuritisasi, semakin besar pula potensi pasar sekunder pembiayaan perumahan berkembang.
Dari sisi investor pasar modal, EBA-SP menambah pilihan instrumen berbasis arus kas pembiayaan perumahan. Heliantopo menilai regulasi anyar ini mempertemukan kebutuhan pendanaan lembaga keuangan dengan kebutuhan investasi jangka menengah dan panjang.
Langkah ini sejalan dengan peran SMF sebagai penyedia likuiditas dalam ekosistem pembiayaan perumahan. Harapannya, sumber dana untuk pembiayaan rumah tidak lagi bergantung pada pendanaan konvensional perbankan semata.
SMF Sudah Siapkan Skema Sejak 2022
SMF mengklaim telah menyiapkan pengembangan skema non-true sale sejak 2022. Saat itu, perseroan mulai melakukan kajian awal dan berkoordinasi dengan OJK. Inisiatif berlanjut lewat kajian lebih komprehensif serta penjajakan kerja sama dengan perbankan.
Dengan terbitnya POJK 12/2026, SMF memiliki kerangka regulasi untuk melanjutkan persiapan ke tahap implementasi. Langkah awal yang dijalankan adalah piloting bersama satu kreditur asal.
Tahapan piloting mencakup pengujian kesiapan transaksi secara menyeluruh. Mulai dari kesiapan kreditur asal dan aset yang menjadi dasar sekuritisasi, struktur serta dokumen transaksi, koordinasi dengan profesi dan lembaga penunjang, mitigasi risiko, hingga pengembangan basis investor.
Bagi pasar pembiayaan perumahan Indonesia, POJK 12/2026 memberi alternatif sumber dana yang lebih luas di tengah keterbatasan pendanaan jangka panjang. Keberhasilan piloting SMF akan menentukan seberapa cepat skema ini bisa dipakai bank-bank lain.